Domain stromano.de kaufen?
Wir ziehen mit dem Projekt
stromano.de um.
Sind Sie am Kauf der Domain
stromano.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stromano.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **


Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Denken und Rechnen 2. Schulbuch. Verbrauch. Allgemeine AusgabeDenken und Rechnen 2. Schulbuch. Verbrauch. Allgemeine Ausgabe , Ausgabe 2017 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201707, Produktform: Kartoniert, Titel der Reihe: Denken und Rechnen / Allgemeine Ausgabe 2017##, Seitenzahl/Blattzahl: 152, Keyword: Mathematik; Unterrichtswerke, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für den Primarbereich~2.Lernjahr~Für die Grundschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: GRS, Bundesländer: HB HE HH NI NW RP SH SL, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 291, Breite: 208, Höhe: 12, Gewicht: 504, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Schulform: Grundschule, Bundesländer: Bremen, Hessen, Hamburg, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **

Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Brandstiftung zur Erlangung der Versicherungssumme: Ist der Betrug zu Lasten des Feuerversicherers eine zu ermöglichende Tat im Sinne des § 306b IIBrandstiftung Zur Erlangung Der Versicherungssumme: Ist Der Betrug Zu Lasten Des Feuerversicherers Eine Zu Ermöglichende Tat Im Sinne Des § 306b Ii Nr. 2 Stgb?, Taschenbuch Von Johannes Dellit, Grin, 978-3-640-94272-5, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denken und Rechnen 2. Schulbuch. Verbrauch. Allgemeine AusgabeDenken und Rechnen 2. Schulbuch. Verbrauch. Allgemeine Ausgabe , Ausgabe 2017 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201707, Produktform: Kartoniert, Titel der Reihe: Denken und Rechnen / Allgemeine Ausgabe 2017##, Seitenzahl/Blattzahl: 152, Keyword: Mathematik; Unterrichtswerke, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für den Primarbereich~2.Lernjahr~Für die Grundschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: GRS, Bundesländer: HB HE HH NI NW RP SH SL, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 291, Breite: 208, Höhe: 12, Gewicht: 504, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Schulform: Grundschule, Bundesländer: Bremen, Hessen, Hamburg, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
Ähnliche Suchbegriffe für Versicherungssumme
-
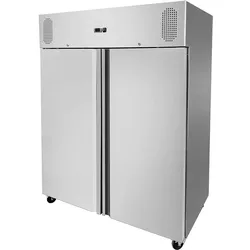
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Kühlschrank GN2/1 1333 Liter -2° bis +8° C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit 2 Türen ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern und zu kühlen, da der Temperaturbereich von -2°C bis +8°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit 2 Selbstschließenden Türen Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich Belastbarkeit der Trageroste max. 25kg Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2025,48 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodelle der privaten Immobilienfinanzierung. Wie lassen sich Kosten, Rentabilität, Effizienz und Prozessstrukturen sinnvoll kombinieren?,Geschäftsmodelle Der Privaten Immobilienfinanzierung. Wie Lassen Sich Kosten, Rentabilität, Effizienz Und Prozessstrukturen Sinnvoll Kombinieren?, Taschenbuch Von Hannes Budde,jacob Dammann-tamke,jan Hartmann, Grin, 978-3-346-04361-0, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.